Passer de la micro-entreprise au portage salarial devient intéressant lorsque vos missions sont suffisamment régulières et rémunératrices pour supporter les coûts du dispositif, et que la protection sociale salariée ou la délégation administrative répond à vos besoins. Le changement n’est toutefois pas automatiquement avantageux : il faut comparer le revenu réellement disponible, les droits sociaux et les contraintes de chaque solution.
En France, le dépassement d’un plafond de chiffre d’affaires peut déclencher cette réflexion, mais il n’impose pas de choisir le portage. Voici les critères permettant de déterminer le bon moment.
Quels signes indiquent qu’il faut envisager le portage salarial ?
Le changement mérite d’être étudié lorsqu’une activité de prestation intellectuelle est déjà installée et que ses besoins dépassent la seule simplicité de facturation. Le choix entre portage salarial ou SASU peut alors se poser en fonction du chiffre d’affaires réalisé, du niveau de protection sociale souhaité et des objectifs de rémunération. Trois situations peuvent notamment conduire à réaliser une simulation. Cette comparaison permet d’évaluer les avantages et les contraintes de chaque statut avant de prendre une décision adaptée à son activité et à ses perspectives d’évolution.
Trois signaux qui justifient une simulation
- Des missions prévisibles : vous disposez de clients identifiés et d’une visibilité suffisante sur votre activité pour évaluer une future rémunération.
- Une protection sociale prioritaire : vous souhaitez examiner les droits associés au salariat, notamment en matière de retraite et d’assurance chômage sous conditions.
- Une administration devenue contraignante : vous consacrez du temps à la facturation et au suivi administratif que vous préféreriez affecter à vos prestations.
Ces signaux ne garantissent pas un gain financier. Un indépendant avec peu de frais, des formalités simples et une organisation satisfaisante peut avoir intérêt à conserver son régime actuel.
Comment fonctionne le portage et qui peut y accéder ?
En France, le portage repose sur trois acteurs : le professionnel qui trouve ses missions, la société qui l’emploie et facture les prestations, et l’entreprise cliente. La documentation de Bpifrance Création sur le fonctionnement du portage salarial précise cette relation contractuelle ainsi que les conditions d’autonomie et de qualification à respecter.
Trois parties, deux contrats et une autonomie commerciale
Le salarié porté signe un contrat de travail avec la société de portage. Celle-ci conclut un contrat commercial avec l’entreprise cliente. Le professionnel réalise la mission, tandis que la société de portage gère la facturation et le versement du salaire issu de l’activité.
Contrairement à un emploi classique dans lequel l’employeur organise généralement l’activité, le salarié porté reste responsable de sa prospection, de la négociation de ses prestations et de son développement commercial.
Les activités, missions et rémunérations admissibles
Le portage concerne notamment des prestations d’expertise, comme le conseil, l’informatique ou certaines formations. Le professionnel doit disposer d’une qualification, d’une expertise et de l’autonomie requises. L’entreprise cliente ne peut recourir au dispositif que dans les cas prévus, notamment pour une tâche occasionnelle ou une expertise ponctuelle dont elle ne dispose pas.
Des activités sont exclues, dont les services à la personne visés par la réglementation. Une rémunération minimale s’applique également : son niveau dépend des dispositions de la convention collective applicable et du volume d’activité. À défaut d’accord de branche étendu applicable, un minimum légal subsidiaire est prévu. Avant toute projection financière, vérifiez donc la nature des missions, leur cadre contractuel et demandez à la société de portage quel minimum de rémunération s’applique à votre situation. Ce minimum ne constitue pas une garantie de missions ou de salaire permanent.
Le plafond de la micro-entreprise impose-t-il de changer ?
Pour les prestations de services et les activités libérales concernées, le seuil micro-fiscal applicable aux revenus de 2026 est de 83 600 € de chiffre d’affaires hors taxes. Les règles fiscales de la micro-entreprise précisent également les deux années de référence à examiner : ce plafond ne représente donc ni un seuil de rentabilité ni une obligation de passer au portage.
Le dépassement des plafonds sur les deux années civiles de référence entraîne, selon les conditions applicables, la sortie du régime micro-fiscal vers un régime réel. Une entreprise individuelle peut ainsi poursuivre son activité sans devenir une société de portage ni créer immédiatement une SASU. Des règles particulières concernent notamment les débuts d’activité et les activités mixtes.
Attention à la confusion entre seuils. Le plafond micro-fiscal, les limites de franchise en base de TVA et les conditions d’accès au portage salarial correspondent à trois mécanismes différents. Un micro-entrepreneur peut devenir redevable de la TVA tout en restant soumis au régime micro-fiscal.
Le chiffre d’affaires constitue donc un signal pour réexaminer son organisation, pas une réponse suffisante à la question du changement.
Quel revenu reste-t-il réellement selon le mode d’exercice ?
La comparaison doit partir du même chiffre d’affaires hors taxes prévisionnel et de la même période. Les montants facturés ne constituent ni le revenu disponible du micro-entrepreneur ni le salaire net du professionnel porté.
| Critère | Micro-entreprise | Portage salarial |
|---|---|---|
| Facturation | Par le micro-entrepreneur | Par la société de portage |
| Revenu | CA encaissé, diminué des cotisations et dépenses effectives | Salaire calculé après les frais et prélèvements applicables |
| Frais professionnels | Pas de déduction des frais réels pour déterminer le bénéfice micro-fiscal | Traitement selon les règles applicables et les justificatifs |
| Protection sociale | Régime social des indépendants applicable | Protection salariée, chômage sous conditions |
| Administration | Facturation et déclarations directement assurées | Facturation et gestion salariale prises en charge |
| Recherche de missions | Autonome | Autonome, avec conditions spécifiques de recours |
Le régime micro-fiscal applique un mécanisme forfaitaire pour déterminer le bénéfice imposable : des dépenses professionnelles élevées ne donnent donc pas lieu à la même déduction qu’au régime réel. Cette différence compte particulièrement pour les activités nécessitant du matériel, des déplacements ou de la sous-traitance.
Simuler les frais et le revenu disponible
Dans le scénario micro-entreprise, soustrayez du chiffre d’affaires prévisionnel les cotisations, les frais effectivement payés et les autres coûts professionnels. Dans le scénario porté, demandez une simulation détaillant les frais de gestion, les cotisations et le salaire net estimé. Les remboursements de frais professionnels doivent rester distincts de la rémunération.
Sur une période identique, comparez les revenus réellement disponibles après prise en compte de l’impôt personnel selon votre situation. Identifiez l’écart entre les deux scénarios, puis appréciez séparément la valeur de la protection sociale salariée et du temps administratif effectivement économisé. Sur douze mois, intégrez les périodes sans mission facturée ainsi que les besoins de trésorerie. Le portage peut alors présenter un intérêt malgré un revenu disponible inférieur si ces avantages répondent à vos priorités. À l’inverse, ils ne justifient pas nécessairement son coût. Un taux de commission isolé ne permet pas de trancher.
Lorsqu’un consultant envisage de quitter la micro-entreprise, la comparaison ne se limite pas au salaire net : il peut aussi hésiter entre déléguer la gestion à une société de portage et créer sa propre société. La comparaison portage salarial ou SASU proposée par ITG permet d’examiner les différences de démarches, de rémunération et de couverture sociale entre ces deux voies. Elle complète l’arbitrage, sans remplacer une simulation adaptée à ses missions.
Quelle protection sociale et quelle autonomie gagne-t-on ?
Le portage permet d’accéder à la protection sociale du salariat, notamment pour la retraite et l’assurance chômage sous les conditions applicables. Ce cadre peut constituer un avantage pour un professionnel qui accorde une importance particulière à ces droits.
Il ne garantit cependant ni des missions régulières, ni un salaire permanent, ni une indemnisation automatique en cas d’arrêt d’activité. Les périodes sans prestation ne sont pas automatiquement rémunérées. Pour apprécier cet avantage, examinez vos droits effectifs, votre historique de travail et la régularité de vos missions.
L’autonomie commerciale demeure également essentielle : vous continuez à prospecter, à négocier vos tarifs et à entretenir votre clientèle. Le portage change votre cadre contractuel, pas votre responsabilité de développer l’activité.
La délégation administrative compense-t-elle son coût ?
La société de portage établit les factures, administre le compte d’activité et organise la paie. En contrepartie, elle prélève des frais de gestion. Le professionnel doit néanmoins transmettre les informations relatives à ses missions et les justificatifs nécessaires au traitement de ses dépenses, selon les modalités convenues avec la société.
Pour évaluer l’intérêt de cette délégation, estimez le temps actuellement consacré à la facturation, au suivi des paiements et aux formalités. Identifiez ensuite les tâches effectivement transférées. Ce temps économisé peut avoir une valeur importante, mais il n’équivaut pas automatiquement à un gain financier.
Quatre questions à poser avant de signer
- Quels frais de gestion et autres prélèvements apparaissent dans la simulation ?
- Comment les dépenses professionnelles sont-elles justifiées et traitées ?
- Quand le salaire est-il versé et selon quelles modalités ?
- Quels services administratifs sont inclus et quelles tâches restent à votre charge ?
Examinez les réponses sur une même période. Deux offres affichant des commissions différentes peuvent aussi prévoir des services ou modalités de versement différents.
Quand vaut-il mieux conserver ou faire évoluer sa propre entreprise ?
Conserver ou développer sa propre structure mérite d’être examiné lorsque la priorité est de disposer d’une organisation entrepreneuriale adaptée à ses investissements, à ses charges et à son développement. Le portage répond à un besoin différent : exercer des missions éligibles dans un cadre salarié tout en déléguant une partie de la gestion, à condition que les prélèvements et les droits associés correspondent à ses priorités.
Micro-entreprise, régime réel, EURL ou SASU : des réponses différentes
Conserver la micro-entreprise reste cohérent lorsque ses conditions sont respectées, que les frais professionnels restent maîtrisés et que la simplicité du régime répond à vos besoins.
Passer à l’entreprise individuelle au réel permet de déterminer le bénéfice selon les règles du régime réel, avec prise en compte des charges déductibles. Cette option mérite un examen lorsque les dépenses professionnelles deviennent importantes.
Créer une EURL revient à disposer d’une société à associé unique, avec des règles sociales et fiscales dépendant notamment de la situation du gérant et des options retenues. Créer une SASU permet également de disposer d’une société unipersonnelle, avec une organisation juridique et un régime social du dirigeant différents.
Si le professionnel envisage plutôt un régime réel ou une société, l’arbitrage porte aussi sur les charges, la fiscalité et sa future rémunération. Un accompagnement comptable adapté à l’activité peut alors aider à identifier les compétences utiles pour comparer ces options, au-delà de la seule tenue des comptes.
Comment préparer le changement sans perturber ses missions ?
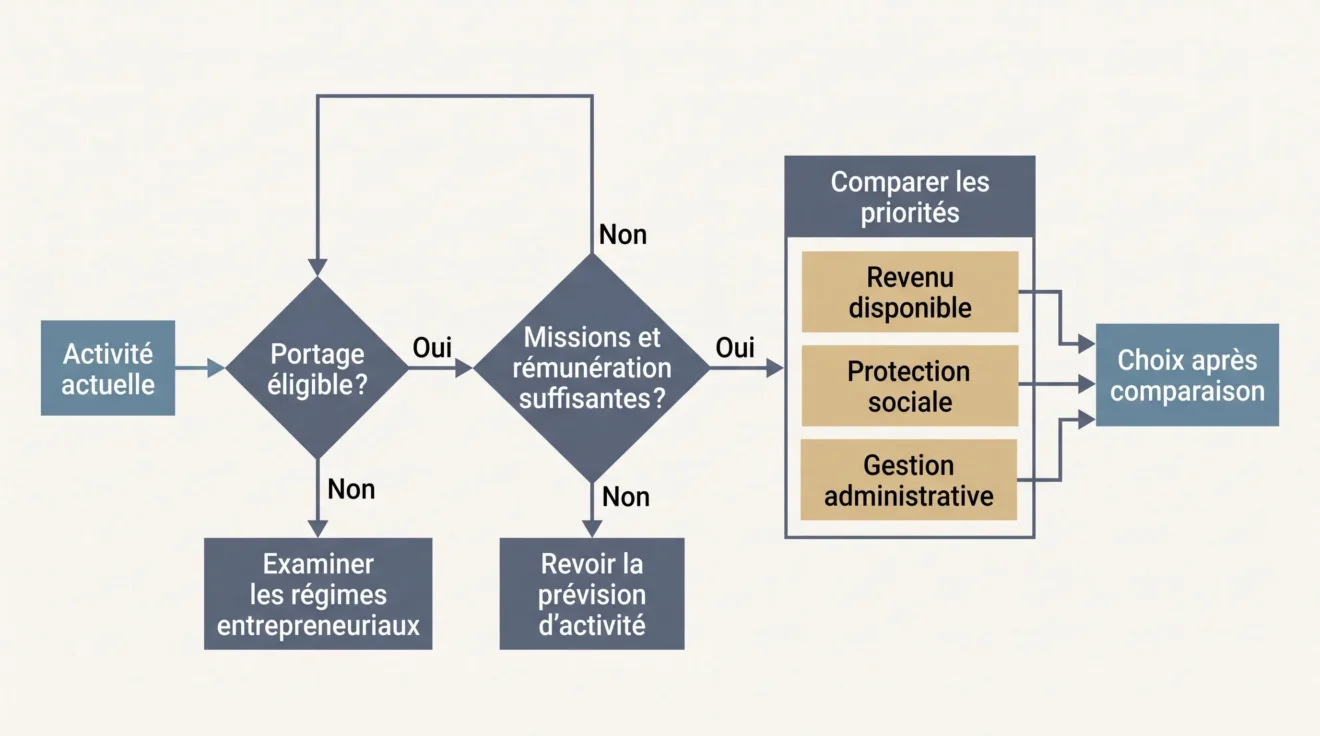
- Vérifier l’éligibilité : confronter votre activité, vos qualifications et les missions envisagées aux conditions du portage.
- Recenser les missions : distinguer contrats signés, prestations probables et périodes sans activité prévue.
- Comparer les scénarios : demander une simulation de rémunération et calculer les dépenses réellement supportées en micro-entreprise.
- Contrôler les contrats : vérifier les accords existants, les prestations en cours et les modalités de facturation avant toute modification.
- Organiser les obligations : déterminer les déclarations, encaissements et éventuelles formalités de cessation ou de cumul adaptés à votre situation.
Avant de modifier votre cadre d’exercice, identifiez le cocontractant de chaque prestation en cours et vérifiez si les prochaines missions nécessitent un nouvel accord commercial ou une adaptation des contrats. Organisez ensuite les modalités de facturation et le traitement des encaissements, puis déterminez les obligations déclaratives de votre activité actuelle. Un changement de mode de facturation ne transfère pas automatiquement les contrats existants. La fermeture préalable de la micro-entreprise ne doit pas davantage être considérée comme systématique sans examen des règles applicables.
Le bon moment pour passer au portage salarial n’est donc pas un montant précis de chiffre d’affaires. Il apparaît lorsque vos missions sont compatibles avec le dispositif, que vos projections financières sont suffisamment solides et que la protection sociale ou le temps administratif économisé justifie le coût supplémentaire. Une comparaison documentée reste le meilleur point de départ avant de modifier votre activité.